【No411】歯列矯正料の収入計上時期
歯科医院における歯列矯正治療は、数年にわたる長期間の治療となることが多く、その間の治療費の受領方法もさまざまです。
今回の医業経営FPNewsでは、国税庁の質疑応答事例に基づき、歯列矯正料の適正な収入計上時期と実務上の注意点について解説します。
1.収入計上時期における原則
税務上、収入計上時期は原則として「収入すべき権利が確定した日(役務提供完了日)」とされています。
しかし、歯列矯正治療は長期にわたるため、一律に治療完了時とするのではなく、歯科診療所と患者との間の契約実態に応じて収入計上時期を判断する必要があります。
国税庁「歯列矯正料の収入すべき時期」参照
e-Gov法令検索「所得税法第36条」、「法人税法第22条の2」参照
2.具体的な計上時期
(1) 契約内容別の収入計上時期
国税庁の質疑応答事例(所得税)によれば、契約及び支払いの形態によって以下のとおり分類されます。
|
契約・支払の形態 |
収入を計上すべき時期 |
|
[1] 矯正装置の装着時に全額を請求・受領する場合 |
矯正装置を装着した日 |
|
[2] 期間経過や役務提供の程度に応じて受領する場合 |
その期間が経過した日又は役務提供が完了した日 |
|
[3] 支払日が定められている場合([1]及び[2]以外) |
その定められた支払日 |
|
[4] 支払日が定められていない場合([1]及び[2]以外) |
実際に支払を受けた日(請求時に支払う場合は請求日) |
※ただし、[3]及び[4]のうち契約上の支払日が「矯正治療を完了した日後」とされている場合については、「矯正治療を完了した日」に収入計上しなければなりません。
(2) 収入計上時期を判定するためのフローチャート
具体的な計上時期について、(1)に基づくフローチャートは以下のとおりです。
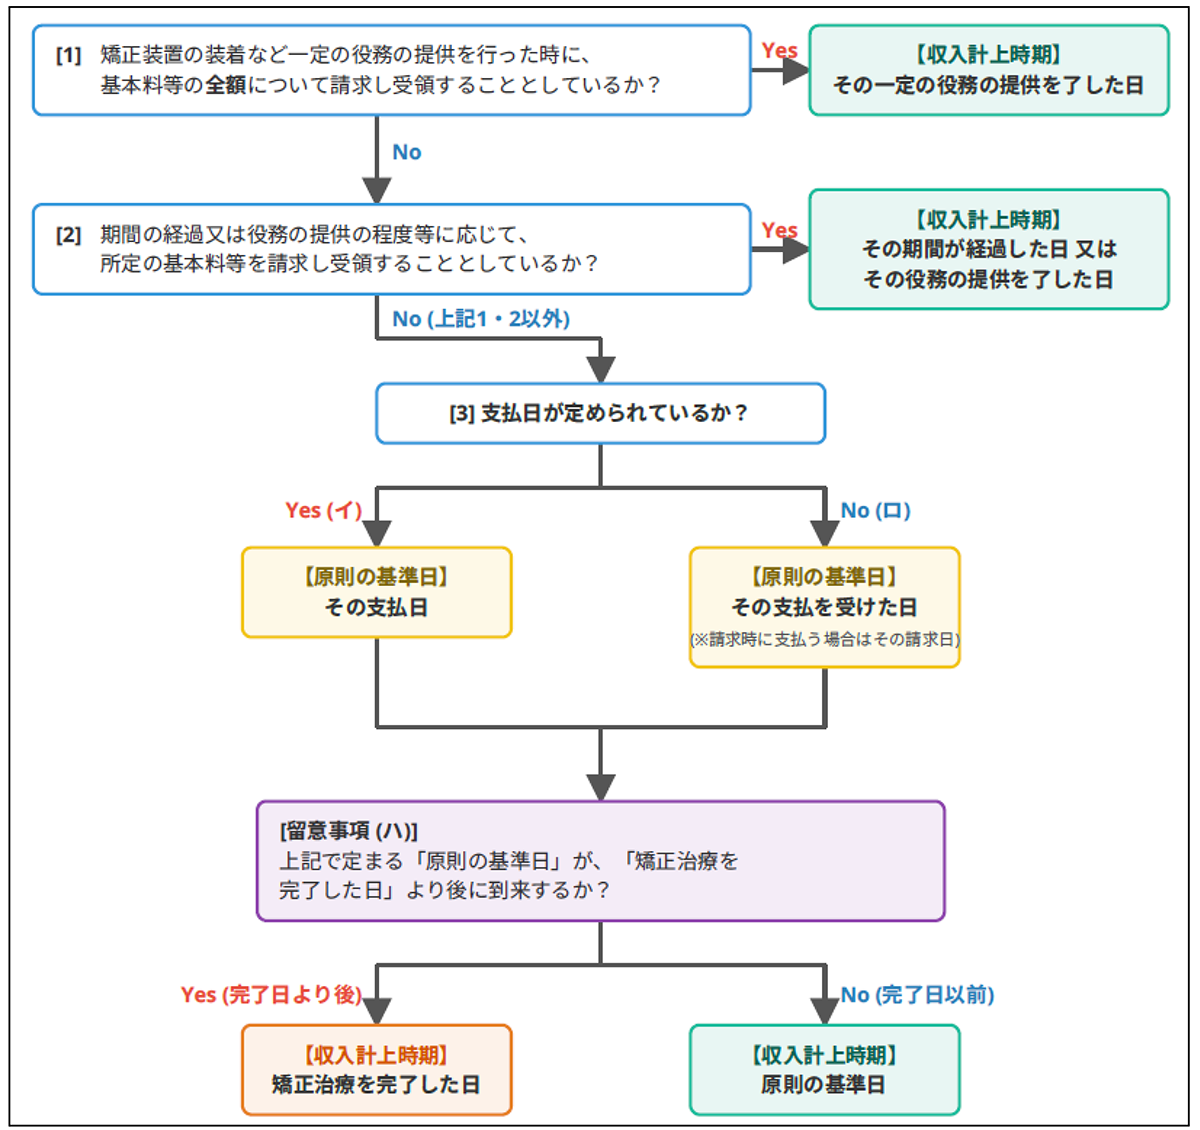
国税庁 「歯列矯正料の収入すべき時期」 参照
3.自由診療となる歯列矯正における消費税の取り扱いについて(消費税の認識時期)
消費税の課税資産の譲渡等や課税仕入れの時期は、所得税や法人税の場合と同じように、原則として資産の引渡しやサービスの提供があった時とされています。同じように、未収金や未払金がある時も、その代金の決済の時期に関係なく、資産の引渡しやサービスの提供があった時が売上げや仕入れの時期になります。
したがって、「2.具体的な計上時期」で判定された時期に、消費税も併せて計上する必要があります。
国税庁 「前受金や前払金などがあるとき」引用
4.さいごに
歯列矯正など長期にわたる治療において、売上を単なる入金ベースで処理することは、税務調査等で指摘を受けるリスクを伴います。患者との契約内容を正確に把握し、適正な収入計上及び未収金・前受金管理が行える仕組みづくりをご検討ください。
(文責:税理士法人FP総合研究所)


