【No1066】飲食料品消費税率の臨時的な引下げ等に関する大綱について
令和8年9月15日に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が発表されました。令和9年4月1日から2年間、飲食料品に係る消費税率が1%へ引き下げられることに伴う各種特例措置について、その概要をご紹介します。
1. 飲食料品に係る消費税率の特例(1%への引下げ)
令和9年4月1日から令和11年3月31日までの2年間、現行の軽減税率の対象となっている飲食料品の譲渡等について、原則として消費税率が1%(国税0.78%、地方税0.22%)に引き下げられます。なお、飲食料品の販売であっても一定の定期供給契約・通信販売に基づくものは8%が適用される経過的な取り扱いが設けられます。
また、酒類、外食、ケータリング等は引き続き10%、週2回以上発行される新聞の定期購読は8%のままとなります。
2. 届出等の提出期限延長と簡易課税の特例
売上げに係る税額より仕入れに係る税額が大きくなる場合、課税事業者として一般課税(本則課税)で申告することで、消費税の還付を受けられます。今回の改正では、必要な届出書の提出時期について、次の特例が設けられます。
(1)免税事業者から課税事業者になるための届出に関する特例
飲食料品の販売を行う免税事業者は、令和9年4月1日の属する課税期間中に、「課税事業者選択届出書」を提出すれば、その課税期間から課税事業者となることができます。
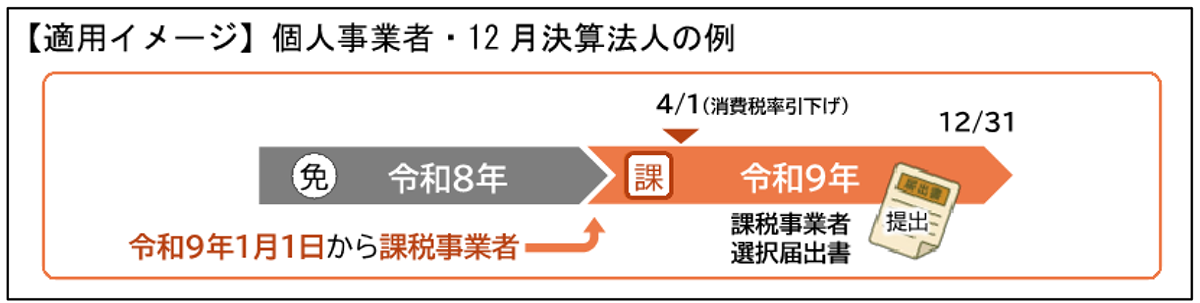
(参照:国税庁Q&A)
(2)簡易課税から一般課税になるための届出に関する特例
飲食料品の販売を行う簡易課税事業者は、令和9年4月1日の属する課税期間中に、「簡易課税制度選択不適用届出書」を提出した場合には、その課税期間から一般課税により申告することができます。
また、簡易課税を選択した場合、2年間はその適用を継続する必要がありますが、飲食料品の販売を行う簡易課税事業者の令和9年4月1日の属する課税期間については、この2年間の継続適用要件(いわゆる2年縛り)は適用しないこととされます。
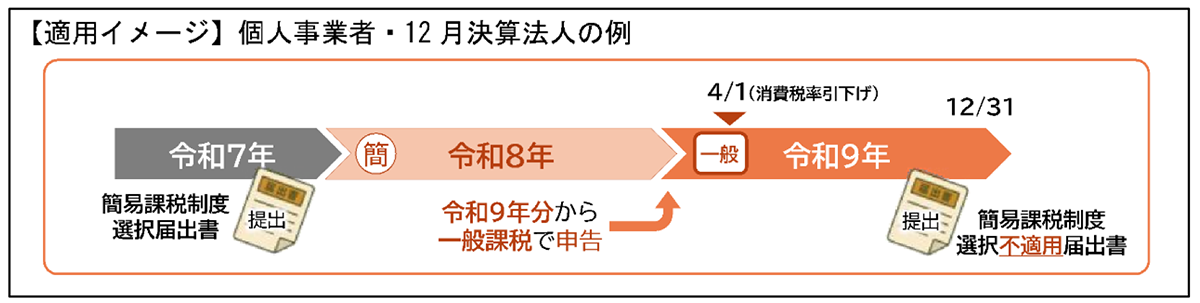
(参照:国税庁Q&A)
3. 簡易課税制度の計算方法の特例
飲食料品の販売を行う簡易課税事業者について、税額の計算方法に関する特例が設けられます。
簡易課税制度を適用して申告する場合、業種区分にかかわらず、税率1%対象の飲食料品の売上税額と同額を仕入税額として控除できます(この場合、「この飲食料品に係る仕入れ税額」と、「その他の売上税額にみなし仕入率を乗じた額」との合計額を仕入税額控除します)。
4. 総額表示義務や中間申告の特例
(1)総額表示の特例
価格表示について、値札の貼り替え等に係る事務負担に配慮した特例が設けられます。
税率引下げに対応した総額表示に直ちに対応することが困難な事情がある場合に限り、令和9年2月1日から5月31日までの間は、飲食料品について、実際の支払額と誤認させない掲示等をしていることを条件として、旧税率(8%)又は新税率(1%)での総額表示が認められます。
(2)中間申告の特例
飲食料品の販売を行う事業者について、中間申告税額を軽減できる特例が設けられます。この特例は、税率引下げの開始時に税率が8%から1%に下がるため、売上税額が大きく減る「飲食料品の販売を主に行っている事業者」等を対象としています。また、引下げ終了に伴って仕入税額が1%から元の8%に戻ることで一時的に負担が増す「飲食店」等に対しても、実際の税額変動に合わせて中間申告税額を減額できる仕組みとなっています。
①消費税引下げの開始時
令和9年4月1日以後に開始する中間申告対象期間に係る中間申告を行う場合、その直前課税期間の飲食料品に係る売上げ・仕入れに税率1%(引下げ後の消費税率)が適用されたものとしたときの消費税額に基づく中間申告税額(税額がなければゼロ。)を記載した、仮決算による中間申告書を提出することができます。
②消費税引下げの終了時
令和11年4月1日以後に開始する中間申告対象期間に係る中間申告を行う場合、その直前課税期間の飲食料品に係る売上げ・仕入れに税率8%が適用されたものとしたときの消費税額に基づく中間申告税額を記載した、仮決算による中間申告書を提出することができます。
(文責:税理士法人FP総合研究所)