【No1067】土壌汚染地の評価について
土壌汚染地の評価について、令和6年6月21日、国税庁より「土壌汚染地等の評価の考え方について(情報)」(資産評価企画官情報第3号第11号)が公表され、過去の課税実務上の取扱いを踏まえ、改めてその考え方を整理・明確化したものとなっております。今回は当該「土壌汚染地等の評価の考え方について(情報)」の内容から、土壌汚染地の具体的な評価方法、ならびに実務上の留意点について説明します。
1. 土壌汚染対策法の概要
土壌汚染対策法は、土壌の特定有害物質による汚染の状況の把握に関する措置や、その汚染による人の健康に係る被害の防止に関する措置を定めることで、国民の健康を保護することを目的としています。同法の下では、都道府県知事が人の健康に係る被害が生ずるおそれがあると認める場合、土地の所有者等は指定調査機関に専門的な調査を行わせ、その結果を報告しなければならないとされています。調査の結果、汚染状態が基準に適合しない土地について、都道府県知事はその区域を指定区域(要措置区域または形質変更時要届出区域)として指定・公示します。特に要措置区域内の土地の所有者等は、汚染除去等計画の作成・提出が指示され、原則として土地の形質の変更が禁じられます。
2. 土壌汚染地の意義
評価の対象となる「土壌汚染地」とは、課税時期において、特定有害物質による汚染状態が環境省令で定める基準に適合しないと認められる土地をいいます。土壌汚染の可能性があるなどの潜在的な段階では、土壌汚染地として評価することはできません。
一方で、要措置区域や形質変更時要届出区域の指定がされている場合には、基準に適合しないことが明らかであるため、いずれの場合も「土壌汚染地」に該当します。また、ダイオキシン類対策特別措置法や地方公共団体の条例等に定める基準に適合しないと認められる土地についても、同様の制約を受けることから、土壌汚染地の評価に準じて評価して差し支えないとされています。
3. 土壌汚染地の評価方法の基本的な考え方
土壌汚染地の評価方法としては、「原価方式」、「比較方式」、「収益還元方式」の3つの方式が考えられます。しかし、「比較方式」は土壌汚染地の売買実例の収集が困難であり、「収益還元方式」についても汚染等による影響を総合的に検討して純収益や還元利回りを決定することが困難であるため、標準的な評価方法とすることは難しいとされています。
これに対し、「原価方式」は不動産鑑定評価で実務上認められている評価方法と同様の考え方に立っています。さらに、国税不服審判所の裁決事例においてもその合理性が認められ、課税実務上の取扱いとして定着していることから、「原価方式」が合理的な評価方法として採用されています。
4. 「原価方式」による具体的な評価方法
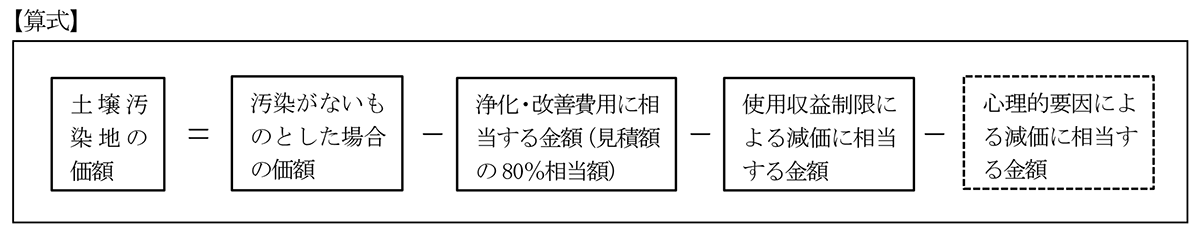
土壌汚染地の価額は、汚染がないものとした場合の価額から、「浄化・改善費用に相当する金額」、「使用収益制限による減価に相当する金額」、および「心理的要因による減価に相当する金額」を控除した金額によって評価します。なお、各控除額の合計額が、汚染がないものとした場合の価額を上回る場合には、当該合計額は汚染がないものとした場合の価額を限度とします。
(1)汚染がないものとした場合の価額
汚染がないものとして路線価等に基づき評価した価額をいいます。
(2)浄化・改善費用に相当する金額
浄化・改善費用は、土壌汚染の除去措置または封じ込め等の措置に係る費用をいいます。浄化・改善費用に相当する金額は、汚染がないものとした場合の価額が地価公示価格水準の8割程度とされていることとのバランスから、浄化・改善費用の見積額の80%相当額とします。この見積額は、課税時期において最も合理的と認められる措置に基づき算定するのが相当です。
ただし、評価対象地が存する地域における標準的な土地の利用状況を踏まえ、浄化・改善費用が生ずる蓋然性が低いと認められる土地については、浄化・改善費用に相当する金額はないものとして取り扱います。
(3)使用収益制限による減価
土壌汚染の除去以外の措置(封じ込め等の措置)を実施した場合に、その措置の機能を維持するための利用制限に伴い生ずる減価をいいます。除去措置の場合、使用収益制限は生じませんが、封じ込め等の措置の場合は地中に有害物質が残留するため個別に検討する必要があります。
しかし、封じ込め等の措置により、その地域における標準的な土地の利用が実現するような場合には、原則として使用収益制限による減価は生じないことに留意する必要があります。
(4)心理的要因による減価(スティグマ)
土壌汚染の存在に起因する心理的な嫌悪感から生ずる減価をいいます。心理的要因による減価は、一般に数値化ないし標準化することが困難であり、一定の減額割合を定めることができないため個別に検討を要するとも考えられますが、基本的には考慮しないものとされています。
5.その他の留意すべき取扱い
(1)浄化・改善費用の額が確定している場合の取扱い
課税時期において、都道府県知事から汚染の除去等の命令が出され費用の額が確定している場合や、既に浄化・改善の措置中で費用の額が確定している場合、その未払金額は土地の評価額から控除しません。
この場合、確実と認められる債務として相続財産の価額から控除すべき債務に計上し、他方で土地は浄化・改善措置を了したものとして評価するのが相当とされています。また、助成金が交付される場合には、債務控除の対象となる費用から助成金の額を控除した金額を債務とします。
(2)汚染原因者に求償できる場合の取扱い
被相続人が土壌汚染の除去等の措置を行い、汚染原因者に対してその費用を請求している場合には、その土地は浄化・改善措置後の土地として評価します。他方で、その求償権は相続財産として計上する必要があります。求償権の評価に当たっては費用の額を回収できない場合も想定されるため、その回収可能性を適正に見積もり、貸付金債権等の評価に準じて評価するのが相当とされています。
「土壌汚染地等の評価の考え方について(情報)」の公表により、土壌汚染地の評価における各減価要因の考え方や、浄化・改善費用の見積額の80%相当額を控除する根拠などが実務上明確化されました。申告実務においては、対象地の利用状況や措置の合理性、さらには費用の確定状況や求償権の有無などを個別に確認し、適正な財産評価を実施することが求められます。
(文責:税理士法人FP総合研究所)


