【No1069】令和8年分年末調整における留意事項について
令和8年度税制改正により、所得税の基礎控除の引き上げ等が行われました。
これらの改正は、原則として、令和8年12月1日に施行され、令和8年分以後の所得税について適用されます。
そのため、令和8年12月に行われる年末調整に影響を及ぼすこととなりますので、今回は、これら変更内容や留意事項についてご紹介します。
1.改正の概要
(1)基礎控除の見直し
次のとおり、合計所得金額に応じて、基礎控除額が引き上げられました。
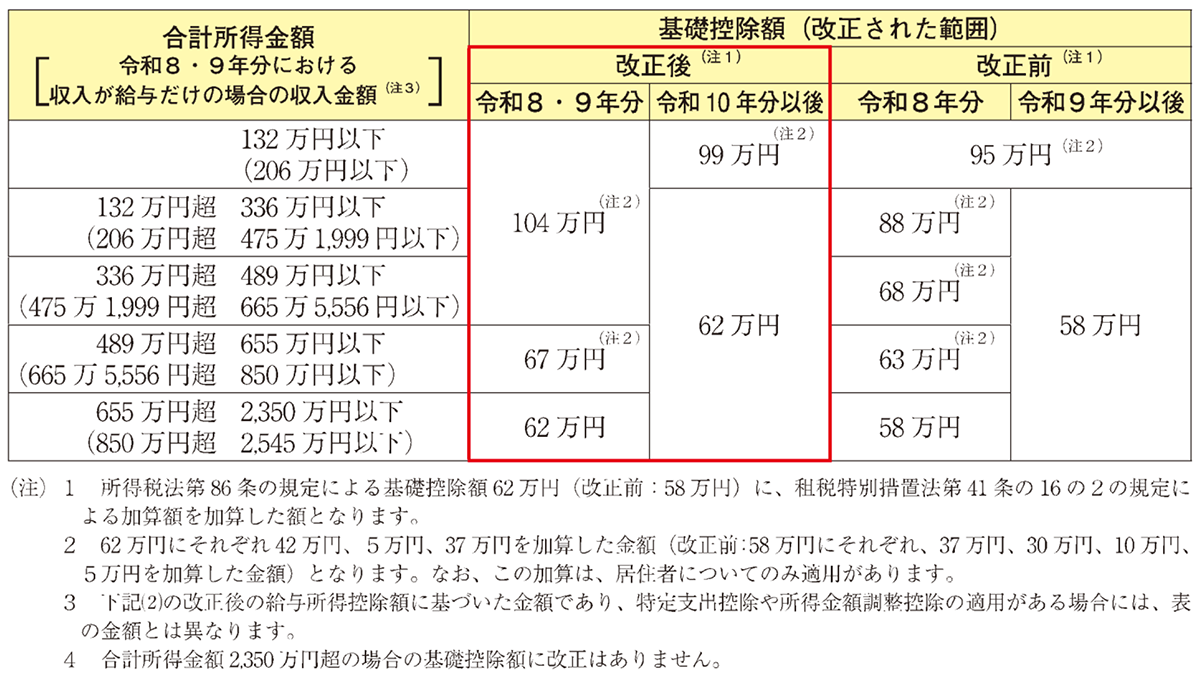
(出典:国税庁)
(2)給与所得控除の見直し
① 給与所得控除について、65万円の最低保障額が74万円に引き上げられました。
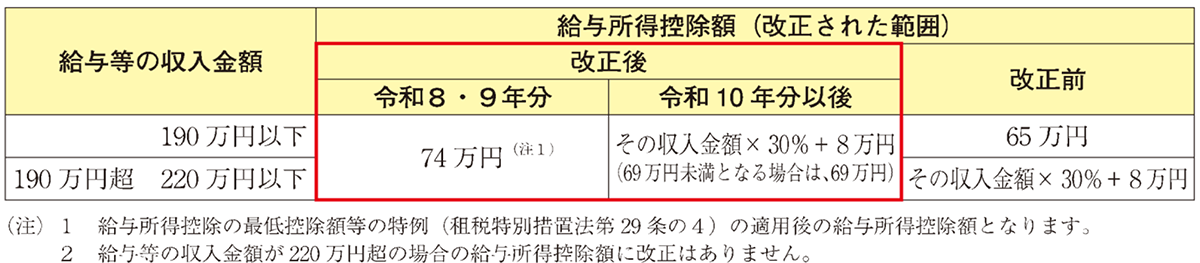
(出典:国税庁)
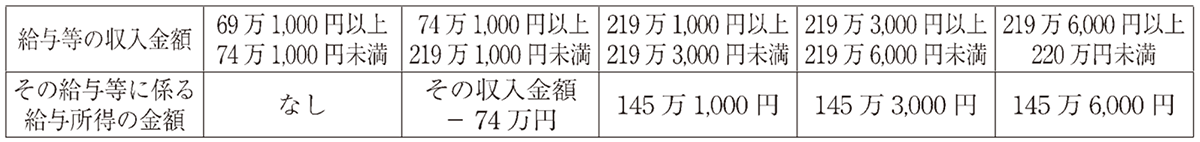
② 令和8・9年分の給与等の収入金額が69万1,000円以上220万円未満である場合には、上記①にかかわらず次の金額とすることとされました。
(3)扶養親族等の所得要件の改正
基礎控除の引き上げに伴い、次の表のとおり、扶養控除等の対象となる扶養親族等の所得要件が改正されました。
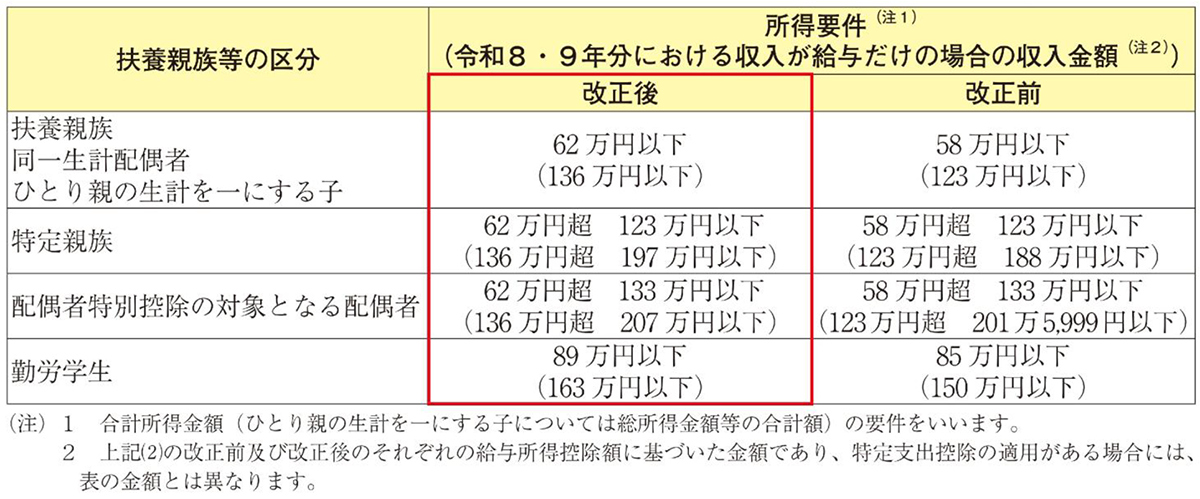
(出典:国税庁)
※特定親族
特定親族とは、所得者と生計を一にする年齢19歳以上23歳未満の親族(配偶者、青色事業専従者として給与の支払いを受ける人及び白色事業専従者を除きます。)で合計所得金額が123万円以下で、控除対象扶養親族に該当しない人をいいます。
なお、親族には児童福祉法の規定により養育を委託された、いわゆる里子を含みます。
(4)年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
① 新生命保険料にかかる一般生命保険料控除について、年齢23歳未満の扶養親族を有する場合の令和8・9年分の一般生命保険料控除の控除額は、次の表のとおり計算することとされました。
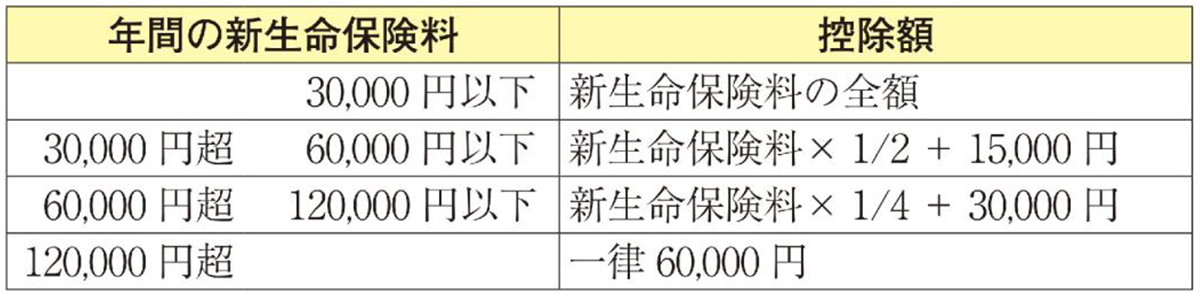
(出典:国税庁)
② 旧生命保険料及び上記①の適用がある新生命保険料を支払った場合の令和8・9年分の一般生命保険料控除の適用限度額が6万円(改正前:4万円)とされました。
(注)一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の合計適用限度額は、改正前と同様の12万円となります。
2.年末調整における留意事項
(1)扶養控除等(異動)申告書
記載欄の「源泉控除対象親族」については、改正により前年から対象者が変わっているためご注意ください。
また、源泉控除対象親族とは次のいずれかに該当する人をいいます。
①控除対象扶養親族
②特定親族のうち合計所得金額が100万円以下の人
なお、青色事業専従者として給与の支払を受けている方や白色事業専従者を除きます。
(注)公的年金等の受給者が提出する「公的年金等の受給者の扶養親族等申告書」に記載する源泉控除対象親族は、合計所得金額が85万円以下の人に限ります。
(2)給与所得者の基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書
上記1(2)の給与所得控除額の引き上げと(3)の所得要件の改正により扶養親族等に該当するか見直しの必要がございます。前年対象者ではなくても改正によって対象となっているケースも考えられますので、改めてご確認ください。
(3)保険料控除申告書
上記1(4)のとおり生命保険料控除額が変更となっております。ご記入の際はご注意ください。
3.まとめ
前年に大きな改正が入った年末調整ですが、令和8年度税制改正においても基礎控除の引き上げなど引き続き改正が入っております。特に給与所得控除の引き上げは扶養親族等の判定にも影響を及ぼすことになりますので正確に判断する必要がございます。
正しく控除を受けるため、給与の支払者から求められる年末調整に必要な書類に正確に記載し提出していただく必要がありますので、記入誤りや提出漏れがないようお気を付けください。
(文責:税理士法人FP総合研究所)


