【No581】適格請求書発行事業者以外の者から行った課税仕入れに係る税額控除に関する経過措置の改正(7・5・3割控除)
令和8年度税制改正大綱で公表されたインボイス制度の経過措置改定について、いよいよ令和8年10月より順次適用開始となります。特に免税事業者等からの課税仕入れに係る控除可能割合の見直しや控除上限額の変更などは、仕入税額控除の計算に直結するため、期日に向けた確実な事前準備や実務上の運用や対応体制の再確認が必要となります。
1.改正の詳細
インボイス制度(適格請求書等保存方式)のもとでは、原則として適格請求書(インボイス)の交付を受けなければ仕入税額控除ができません。ただし、制度導入に伴う激変緩和措置として、免税事業者などの「インボイス発行事業者以外の者」からの課税仕入れについても、一定割合を控除できる経過措置が設けられています。
今回の改正では、この経過措置の適用期間が2年間延長されるとともに、控除可能割合の見直しおよび控除限度額の見直しが行われました。
(1)控除可能割合の見直し(7・5・3割控除)
免税事業者など適格請求書発行事業者以外の者から行った課税仕入れにつき、その一定割合を控除できる経過措置について、適用期限を2年間延長した上で、以下のとおり控除可能割合が見直されました。
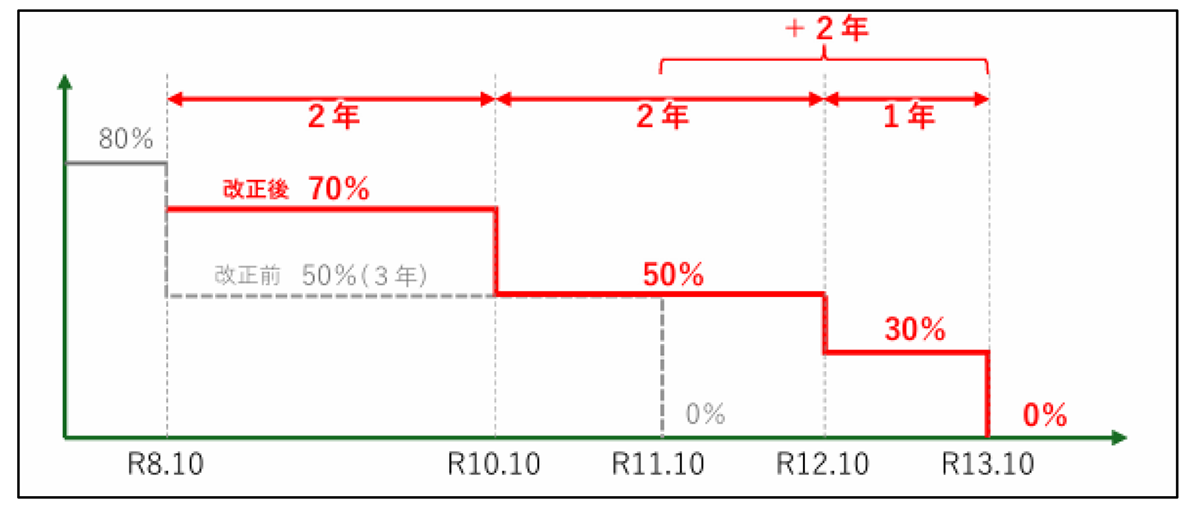
(参照:国税庁「インボイス制度に関する令和8年度税制改正について」)
※改正前は令和8年10月以降に控除率が50%へ縮小し、令和10年10月には終了(0%)予定でしたが、改正後は段階的に70%・50%・30%と引き下げられ、令和13年9月30日まで経過措置が継続します。
(2)控除限度額の見直し
① 改正内容
同一のインボイス発行事業者以外の者からの課税仕入れの額の合計額が、その年またはその事業年度で1億円を超える場合、その超えた部分については経過措置の適用が受けられなくなります。
② 改正前との比較
上限額が従来の10億円から1億円へと厳格化(引き下げ)されました。
③ 適用時期
令和8年10月1日以後に開始する課税期間から適用されます。
2.注意点・留意事項
今回の税制改正では、インボイス非発行事業者(免税事業者や消費者など)から仕入れや外注を行っている課税事業者が影響を受けることになります。影響を受ける事業者は、以下の点に注意をする必要があります。
(1)会計ソフト・請求書処理システムの対応確認
令和8年10月1日以降、控除可能割合が「80%」から「70%」に変更となります。システムの自動計算ルールや勘定科目の税区分設定が正しく更新されるか、事前に確認が必要です。
(2)同一取引先ごとの年間仕入額の管理(1億円の上限管理)
令和8年10月1日以後に開始する課税期間からは、同一のインボイス非発行事業者からの仕入額が年間1億円を超えた時点で、超えた分は仕入税額控除が0%(適用不可)となります。大口の免税事業者取引がある場合は、年間の累積仕入額を把握・管理できる体制を整える必要があります。
(3)免税事業者との取引価格やインボイス登録に関する協議
控除可能割合が70%・50%・30%と段階的に縮小するため、課税事業者側の税負担は将来的に増加していきます。免税事業者の取引先に対してインボイス発行事業者への登録を促すか、取引条件の見直しを行うかなど、計画的な検討が求められます。
※なお、取引条件の見直しやインボイス登録の打診にあたっては、優越的地位の濫用や下請法違反とならないよう、事前の対話と協議を十分に行うことが重要です。
(文責:税理士法人FP総合研究所)


