【No584】飲食料品に係る消費税率の2年間の引下げ(1%)と事業者の実務対応ポイント
現下の物価高に伴う負担軽減を図る観点から、令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率を1%へ引き下げる方針が閣議決定されました。対象範囲や適用時期、課税選択・簡易課税の変更特例、値札の総額表示特例など事業者実務における重要論点を解説します。(この改正案は、今後、法案が国会に提出され、審議を経た上で可決・成立した場合のものです。)
【要点】
・令和9年4月1日から令和11年3月31日までの2年間、軽減税率対象の飲食料品の消費税率が1%(国税0.78%+地方消費税0.22%)に引き下げられます。
・売上税額(1%)が仕入税額(10%)を下回る事業者のため、課税事業者選択や簡易課税不適用の届出時期に関する各種特例が設けられます。
・店舗の値札貼り替え等の負担を考慮し、誤認防止措置を条件に新旧税率の混在表示を認める総額表示の特例が時限的に適用されます。
1.制度の概要
■実施期間:令和9年4月1日 ~ 令和11年3月31日(2年間)
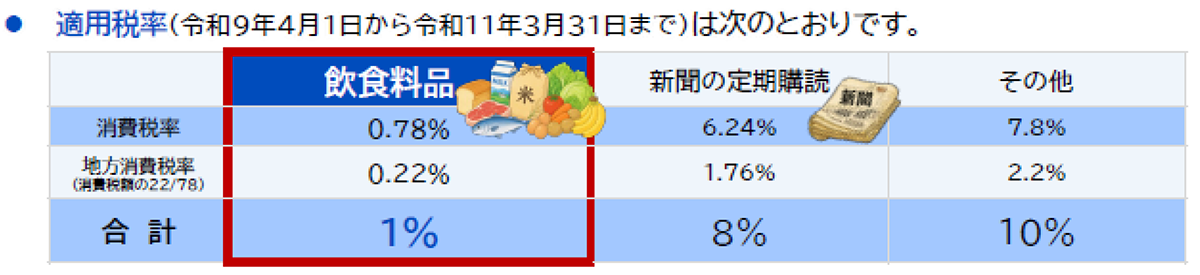
■対象範囲:軽減税率の対象となっている飲食料品(週2回以上発行される新聞(定期購読)は対象外)
■税率 :1%(国税0.78%+地方消費税0.22%相当分の合計)
2.【消費者向け】何が1%になる? 8%や10%との違い
税率1%の対象とされるのは、令和9年4月1日から令和11年3月31日までの間に行われる飲食料品の販売及び飲食料品の保税地域からの引取りとなります。
また、対象となる飲食料品の範囲は、現在の軽減税率(8%)である飲食料品の範囲と同様です。
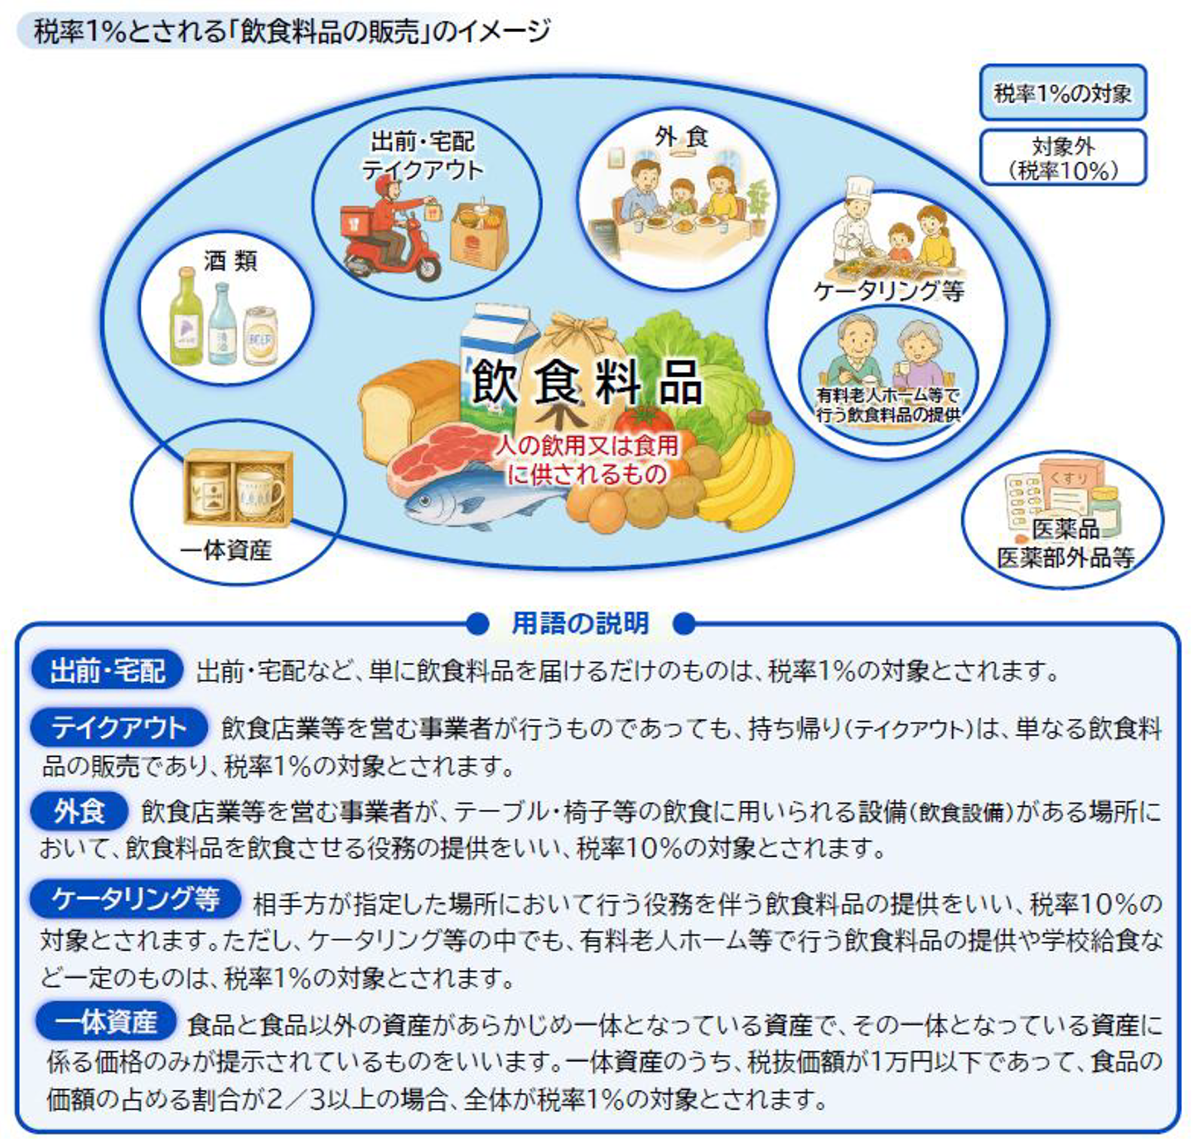
上図は、飲食料品における適用税率(1%・8%・10%)の判定基準およびイートインとテイクアウトの区分を示したフロー図です。
(注)適用税率の判定は、事業者(売手)が飲食料品を提供する時点(取引を行う時点)で行います。
イートインかテイクアウトかは、飲食料品を提供する時点で、顧客に意思確認を行うなどの方法で判定します。意思確認は、口頭による他、例えばコンビニ等では、「イートインコーナーを利用する場合はお申し出ください。」といった掲示により行うなど、営業の実態に応じた方法で行うこととして差し支えないとされています。
3.【事業者向け】実務・取引におけるポイント
(1)税率の適用時期と売上計上基準
・令和9年4月1日以後に行う飲食料品の譲渡(販売)から税率1%が適用されます。
(注)深夜営業スーパー等で、継続して午前1時締め(3月31日分売上として計上)等を行っている場合、4月1日午前0時〜1時の販売分も3月31日時点の税率(8%)を適用して差し支えありません。
・令和9年3月31日以前に販売した飲食料品について、同年4月1日以後に返品があった場合は、税率8%に基づき売上げに係る対価の返還等に係る消費税額を計算することとなります。
・買い手側の仕入税額控除は、原則として売り手が適用した税率(請求書等記載の税率)に基づきます。
なお、税込価額の記載はあるものの、適用された消費税率(8%又は1%)が明らかでないときは、取引の相手方に確認した上で適用税率を判断することとなります。
(2)税率変更に係る経過的な取扱い
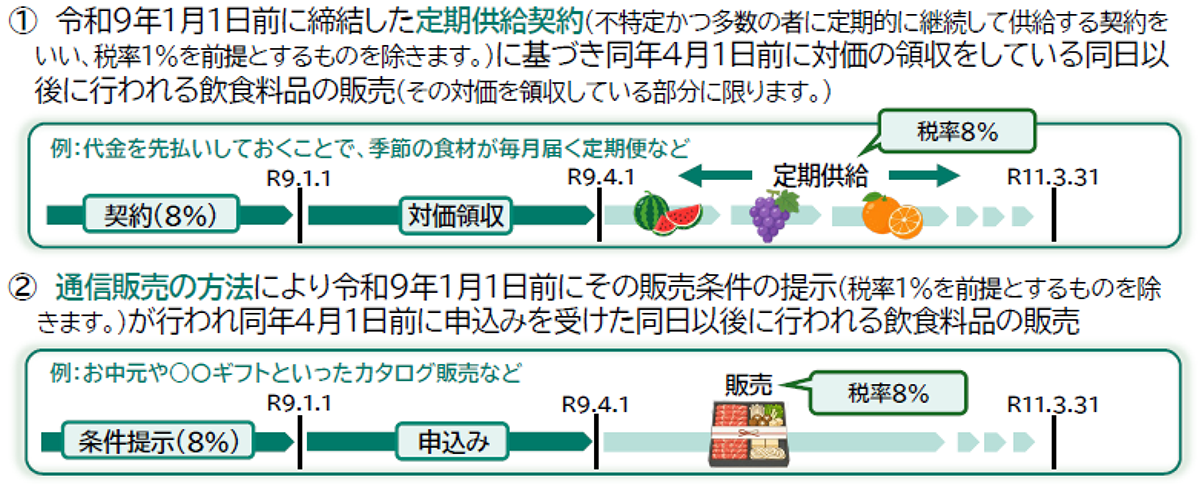
令和9年4月1日以降の飲食料品の譲渡であっても、以下の場合は旧税率(8%)が適用されます。
(注)税率1%を前提として「契約等をしていることが確認できる場合」や「契約等が変更された場合」には、税率1%が適用されます。
(3)インボイスや帳簿への記載
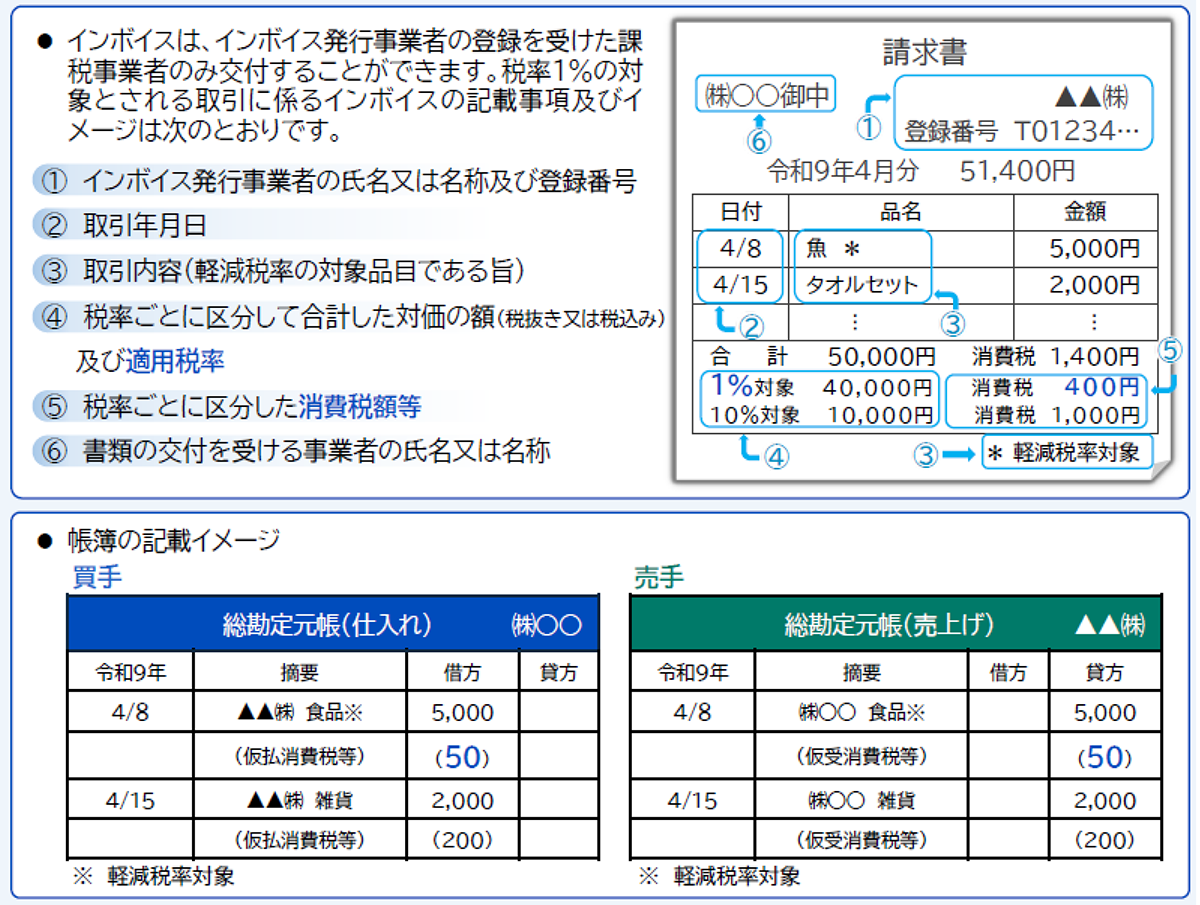
消費税率引下げに伴い、飲食料品の譲渡を行った場合に、インボイスや仕入明細書等に記載する適用税率は1%となり、消費税額等の金額は1%で計算した金額となりますが、それ以外のインボイスや帳簿に係る記載事項に変更はありません。例えば、「軽減税率の対象品目である旨」に代えて、「税率1%の対象品目である旨」を新たに記載する必要はありません。
4.【事業者向け】消費税率引下げにより設けられる特例等
飲食料品を販売する事業者は、「売上税額(1%)< 仕入税額(10%)」となる場合、課税事業者として一般課税(本則課税)により申告することで、消費税の還付を受けられる可能性があります。
また、免税事業者が、還付を受けるためには、事前(その課税期間が始まる前)に「課税事業者選択届出書」を提出し、課税事業者となることを選択しておく必要があります。
これに伴い、今回の改正において以下の特例等が設けられます。
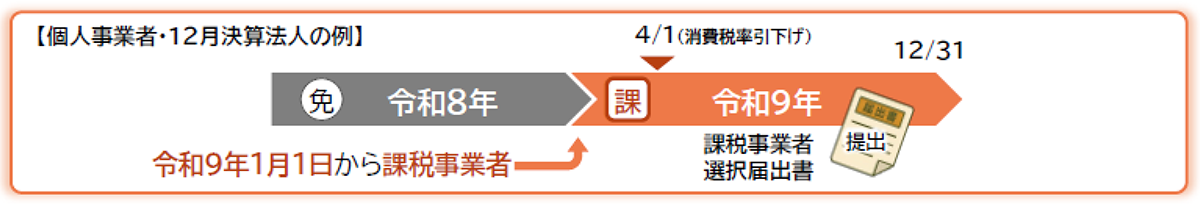
(1)免税事業者から課税事業者への転換特例
通常は課税期間開始前の届出が必要ですが、令和9年4月1日の属する課税期間中に「課税事業者選択届出書」を提出することで、その課税期間から課税事業者となることができます。
(注)原則として2年間は、課税事業者として消費税の申告が必要となります。
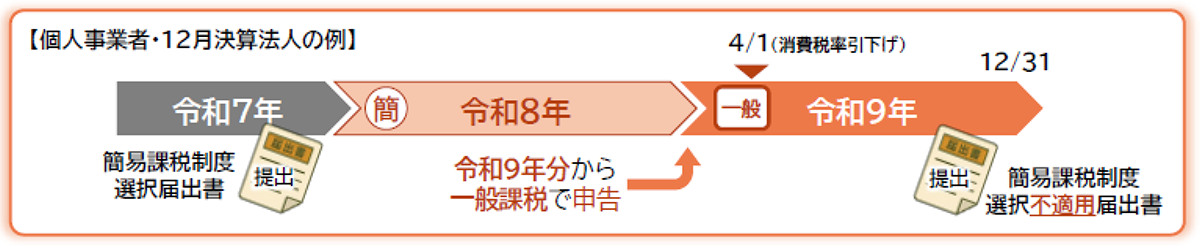
(2)簡易課税から一般課税への変更特例
飲食料品の販売を行い、かつ、簡易課税制度の適用を受けている事業者が、令和9年4月1日の属する課税期間中に、その課税期間から簡易課税制度の適用をやめようとする旨を記載した「簡易課税制度選択不適用届出書」を提出することで、その課税期間から一般課税により申告することができます。
また、簡易課税を選択した場合、2年間はその適用を継続する必要がありますが、飲食料品の販売を行う簡易課税制度の適用を受けている事業者の令和9年4月1日の属する課税期間については、この2年間の継続適用要件(いわゆる2年縛り)は適用しないこととされます。
(3)簡易課税制度の計算特例
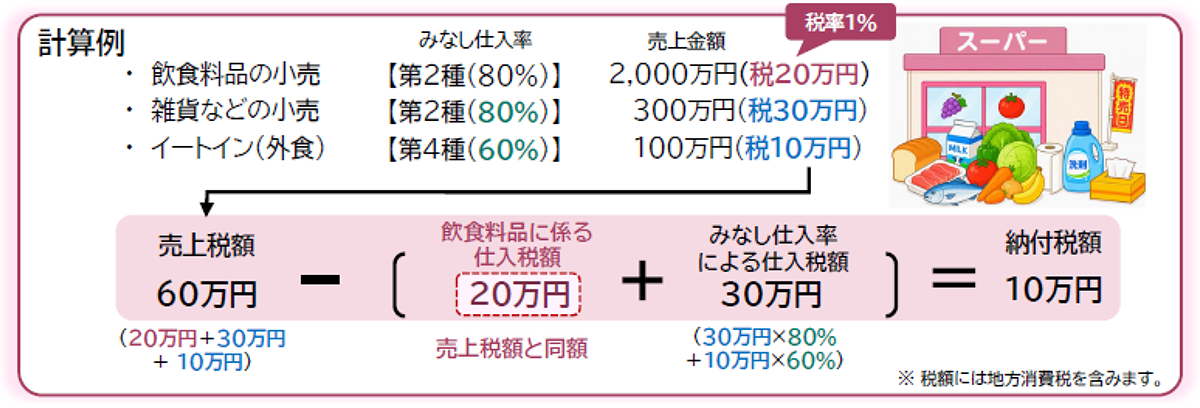
飲食料品の販売を行う事業者が簡易課税制度を適用して申告する場合(2割特例・3割特例を適用する場合)、業種区分にかかわらず、飲食料品の販売(1%対象)については売上税額と同額の仕入税額を計上できる特例が適用されます(実質的に1%部分の納税額がゼロベースで計算されます)。
(4)中間申告制度の特例
飲食料品の販売を行う事業者は、消費税率引下げにより、前課税期間実績に基づく中間申告では中間納付税額が過大となることが想定されます。そのため、直前課税期間の飲食料品取引を税率1%(引下げ終了時は8%)が適用されたものとして計算した中間申告税額を記載した、仮決算による中間申告書を提出することができます。
5.【事業者向け】店舗の値札表示(総額表示の特例)
課税事業者が消費者に対して商品等の価格をあらかじめ表示する場合は、消費税額等を含めた価格を消費者が一目で分かるようにする観点から、税込価格を表示すること(総額表示)が義務付けられています。
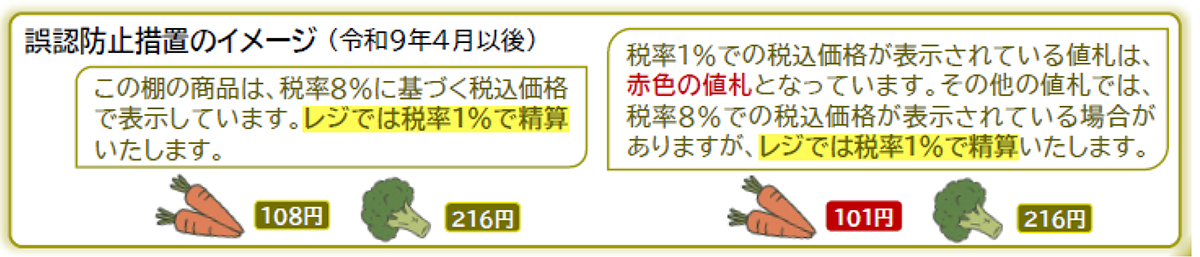
今回の改正では、税率引下げに対応した総額表示に直ちに対応することが困難な事情がある場合、令和9年2月1日から5月31日までの間は、飲食料品について、実際の支払額と誤認させない掲示等をしていること(誤認防止措置)を条件に、税率8%又は1%での総額表示をしておくことが認められます(新旧税率の混在による表示も認められます。)。
※「困難な事情」とは、例えば、夜間の値札の貼り替え作業に対応できない、カタログや商品パッケージ自体に価格が印字されている等の理由から、税率変更時に適切な税率での総額表示が間に合わない場合が該当します。
※消費税率引下げの終了時(令和11年2月1日から5月31日)においても同様の特例が設けられます。
■ よくある質問(Q&A)
Q1: 定期購読している新聞の税率は飲食料品と同様に1%へ引き下げられますか?
A1: 引き下げの対象外となり、引き続き8%が適用されます。今回の2年間限定の税率引下げ措置(1%)は軽減税率の対象となっている飲食料品に限定されており、週2回以上発行される新聞(定期購読)は対象に含まれないためです。
Q2: 飲食料品の販売で売上税額より仕入税額が大きくなる場合、免税事業者でも還付を受けられますか?
A2: 課税事業者選択届出書を提出して課税事業者となることで還付を受けられます。今回の改正では特例として、令和9年4月1日の属する課税期間中であっても届出書を提出すれば、その課税期間から課税事業者となり、消費税の還付申告を行うことが可能となります。
Q3: 令和9年4月1日の施行日までに店内の全商品の値札を新税率(1%)に貼り替える必要がありますか?
A3: 直ちに対応が困難な事情があれば、一定の誤認防止措置を講じることで旧税率(8%)のままの表示や混在表示が認められます。令和9年2月1日から5月31日までの間は、実際の支払額と誤認させない掲示等を行っていれば総額表示の特例が適用されるためです。
(文責:税理士法人FP総合研究所)


