【No585】取引相場のない株式の評価に関する有識者会議(第6回)の動向と日商意見書のポイント
国税庁は、取引相場のない株式の評価見直しに向け、令和8年9月16日に第6回「取引相場のない株式の評価に関する有識者会議」を開催しました。 第6回会議では、前回(第5回)提示された「残余利益方式(残余利益モデル)」のたたき台に基づき、国税庁による具体的な影響試算結果(1,378社データ)が初めて示されるとともに、各論としての詳細な計算ルール(予測利益、加算期間、子会社株式の修正、従業員持株会等)が協議されました。 一方で、委員として参加する日本商工会議所(日商)からは、独自の2万社シミュレーションを根拠に「大会社や高収益・純資産の厚い中小企業で評価額が2〜5倍に跳ね上がる大幅増税になる」として、残余利益方式への抜本的見直しそのものに強く反対する意見書が提出されました。 今回は、第6回検討資料および各方面からの提出意見書を踏まえ、今後の自社株評価に直結する最新動向を整理してお伝えします。
【要点まとめ:エグゼクティブ・サマリー(TL;DR)】
●国税庁試算(1,378社):残余利益方式(加算5年)の導入により、大会社の約7割(71.9%増額)、全体でも4割超(40.4%)の企業で株価評価額が上昇。小会社は7〜8割で下落する一方、高収益(高ROE)
●純資産蓄積企業で株価が高騰。
●日商の反対(2万社シミュレーション):個社によっては評価額が2〜5倍に膨らむと試算。「成長や努力が大幅増税に直結し事業承継を阻害する」「通達変更のみによる増税は租税法律主義に反する」と抜本改定に強く反対。
●技術的ルール(各論):将来予測利益は法人税申告書ベースの「正常利益」、加算期間は「5年間」(ターミナルバリュー不加算)、100%子会社株式は実態評価修正、従業員持株会は一定条件下で固定価格評価
●プロラタ計算を容認。
●今後の展開:今秋以降の税制改正プロセス(党税調等)で本格議論へ。従来の「一時的な株価圧縮スキーム」は無効化される見込み。
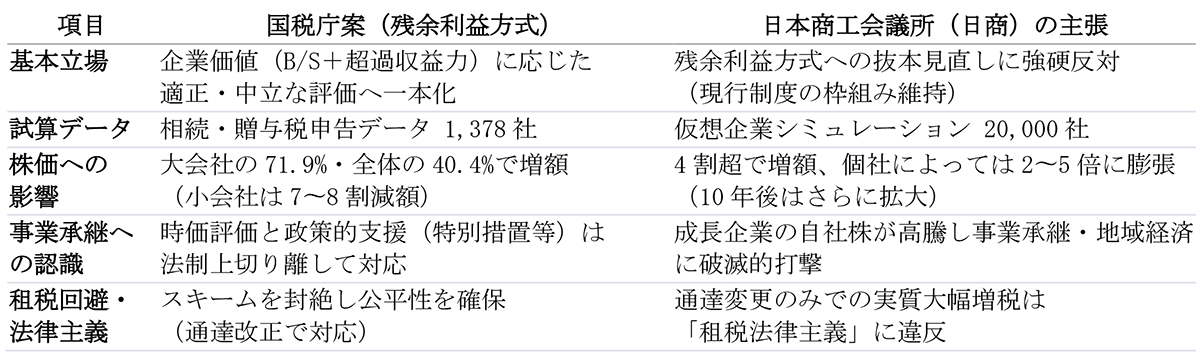
【一目でわかる概要比較表:国税庁案 vs 日本商工会議所(日商)の主張】
1.第6回会議の全体像と提示された影響試算(国税庁試算 vs 日商試算)
① 国税庁による1,378社の影響試算結果
国税庁は、実際の相続税・贈与税の申告データ(1,378社)を用いて、新方式(残余利益方式:加算期間5年・還元率8%)を適用した場合の評価額変動を試算しました。 最も納税者に配慮した設定(しんしゃく率0.7)であっても、大会社では約7割(71.9%増額)、全体でも4割超の企業で現行方式より評価額が上昇する結果となりました。 小会社では7〜8割の企業で評価額が下落する一方、大会社や中会社、あるいは収益力(ROE)が高く純資産の蓄積がある企業では株価が大きく高騰する傾向が数値として裏付けられました。
② 日本商工会議所(日商)の強烈な反対と独自シミュレーション
日商(阿部・玉越委員)は、残余利益方式への抜本改定そのものに反対する意見書を提出しました。 日商側の独自シミュレーション(仮想企業2万社データ)によると、4割超の企業で評価額が上昇するだけでなく、個社によっては評価額が2〜5倍に膨らみ、10年後の将来には資産蓄積に伴いさらに上昇幅が拡大することが示されました。 「企業の成長や努力がそのまま株価上昇・税負担増に跳ね返り、将来の事業承継をより困難にする」「一部の悪質な租税回避対策のために正常な中小企業全体が増税となるのは納得できない」とし、通達改定のみで大幅増税を招く手法は租税法律主義にも反すると強く主張しています。
2.残余利益方式(新方式)の具体的な計算ルールと調整項目(各論)
第6回会議では、残余利益方式を実務に適用する際の具体的な技術的ルール(たたき台)が深く掘り下げられました。
① 「将来予測利益」としての税務上・正常利益の採用
残余利益モデルで本来必要となる「将来の予測利益」について、実務上の画一性と客観性を確保するため、法人税申告書(別表四・別表五)の数値をベースとすることが提案されました。 その際、過去の実績に含まれる非経常的な特別利益・特別損失を除外し、企業の経常的な稼ぐ力を表す「正常利益」に修正して計算する方向性が示されています。
② 予測加算期間は「5年」とし、ターミナルバリュー(TV)は不加算
理論上の残余利益モデルは将来の無限期間を対象としますが、将来予測の精度向上と実務負担軽減のため、加算期間は「5年」と設定されました。 また、理論上必要とされる6年目以降の残余利益の現在価値(ターミナルバリュー:TV)については、算定の困難さや安全性を考慮して加算しない(切り捨てる)方向で整理されています。
③ 完全支配子会社株式の適正評価(グループ企業対策)
グループ法人税制を活用し、親会社の資産・事業を子会社へ無税移転して親会社株価を不当に圧縮するスキームに対抗するため、評価会社が子会社株式を保有する場合の修正範囲が検討されました。 連結財務諸表の作成義務がない中小企業の実務負担に配慮しつつ、少なくとも「完全支配関係(100%保有)にある子会社株式」については、簿価評価ではなく適正な価額(残余利益方式等)に修正して親会社の評価額に反映させるルールが提案されています。
④ 従業員持株会への配慮(固定価格評価の容認とプロラタ計算)
福利厚生目的で設置される従業員持株会において、規約等に基づき固定価格(1株〇円)で取引されている実態に配慮し、一定の要件を満たす場合は「固定価格による評価」を認める方針が示されました。 その際、同族株主等が保有するその他の株式の評価については、企業価値総額から「持株会株式の総額(固定価格×株数)」を差し引いた残額を、持株会以外の発行済株式数で除して算出する合理的な調整ロジック(プロラタ計算)が提示されています。
3.「特定の評価会社(純資産価額方式)」の位置づけと範囲
① 純資産価額方式を適用する特定評価会社の限定
継続企業を解散前提の時価純資産で評価する不合理を避けるため、原則的評価方式を残余利益方式へ一本化する反面、純資産価額方式は「特定の評価会社」の評価手法として存置・限定されます。 具体的には、土地保有特定会社や株式等保有特定会社(資産管理会社)など、事業実態がなく資産保有・管理を主目的とする会社が対象となります。
② 不動産賃貸業等の事業実態を有する会社への扱い
資産管理会社の判定を巡り、家賃収入を得て継続的に事業を行っている不動産賃貸業等については、「単なる資産保有会社ではなく事業実態を有する一般の事業会社であるため、原則的評価方式(残余利益方式)を適用すべき」との議論もなされています。
4.【FAQ】よくある質問と回答
Q1: 第6回有識者会議で明らかになった「株価が上がる会社・下がる会社」の特徴は?
A1::国税庁の申告データ(1,378社)試算によると、大会社の約7割、中会社の過半数で評価額が増額となります。特に「純資産の蓄積が厚い会社」や「高収益(高ROE)な会社」で株価が高騰する傾向があります。一方で、小会社や収益性の低い会社では7〜8割で評価額が下落します。
Q2:なぜ日本商工会議所(日商)は「残余利益方式」に強く反対しているのですか?
A2:日商の2万社シミュレーションでは、個社によっては株価が2〜5倍に膨らみ、企業の稼ぐ力や成長努力がそのまま跳ね返ることで「事業承継が困難になる」と懸念されているためです。また、通達改正のみで実質的な大幅増税を行うことは「租税法律主義に反する」と主張しています。
Q3:残余利益方式(新方式)では、具体的にどのようなデータを使って株価を計算しますか?
A3:主に「直前期末の貸借対照表(B/S)における簿価純資産」と「過去の法人税申告書(別表四・別表五)から算出する正常利益(経常的な利益)」を用いて計算します。複雑な業種目判定や上場企業の株価データは不要となります。
Q4:中小企業の経営者は、今後どのように備えればよいですか?
A4:従来の「類似業種比準方式をターゲットにした一時的な利益圧縮スキーム(オペレーティング・リースや役員退職金等)」は効果を失う可能性が高いため、自社の「純資産」と「経常的収益力」を踏まえた中長期的な財務・事業承継戦略への見直しが必要です。
5.今後のタイムラインと経営者が備えるべきポイント
① 租税法律主義と税制改正プロセスへの影響
有識者会議における議論は詰まりつつあるものの、評価方式の変更が実質的な増減税に直結することから、今秋に向けて党の税制調査会をはじめとする税制改正プロセスで本格的な議論が行われる見通しです。 通達の形式的改正にとどまらず、中小企業の事業承継支援策(事業承継税制の恒久化や拡充等)と一体となった議論が強く求められています。
② 中小企業経営者に向けた実務上のアドバイス
今回の改革案(残余利益方式)が導入された場合、従来の「類似業種比準方式をターゲットとした一時的な利益圧縮・資産移動スキーム(株価対策)」はほぼ無効化されます。 今後は、自社の「簿価純資産の蓄積」と「経常的な収益力(ROE)」がダイレクトに株価に反映されるため、中長期的な財務戦略と事業承継計画の再構築が不可欠となります。
(文責:税理士法人FP総合研究所)


