【No586】給与所得の源泉徴収票のみなし提出の特例
令和9年1月から、給与支払報告書を市区町村に提出した場合には、税務署へ給与所得の源泉徴収票を提出したものとみなされる「みなし提出の特例」が適用されます。
1.制度の概要
これまで、給与の支払をする事業者の方は、受給者の方がお住まいの市区町村に給与支払報告書を提出するほか、一定の提出基準に該当する源泉徴収票を事業者の方の所轄税務署にも提出する必要があり、処理が重複することがありました。
令和9年1月1日以後、市区町村に「給与支払報告書」を提出した場合には、税務署に「給与所得の源泉徴収票」を提出したものとみなされます。そのため、税務署提出用の「給与所得の源泉徴収票」を作成し、提出する必要がなくなります。(源泉徴収票のみなし提出の特例)
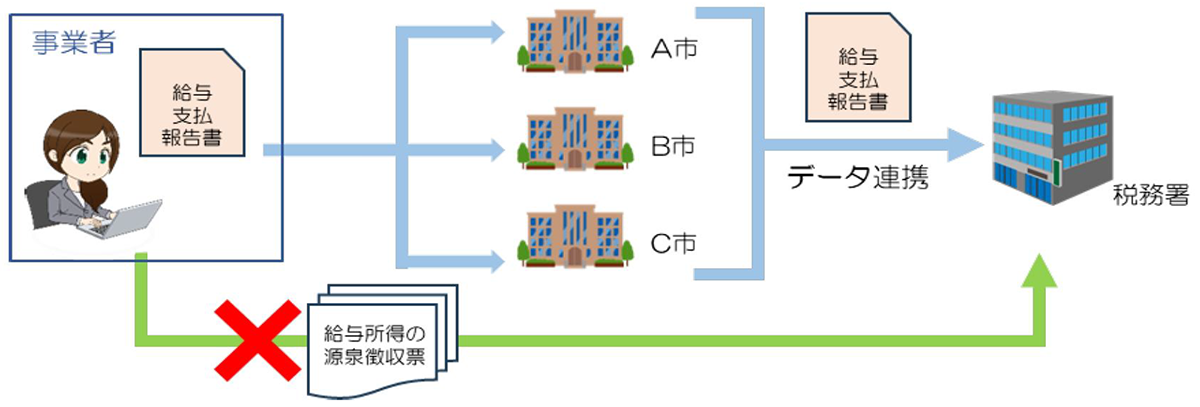
【出典:国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」】
2.給与所得の源泉徴収票(給与支払報告書)の提出範囲
給与所得の源泉徴収票の提出範囲は、原則としてすべての給与等(※年中退職者で支払金額が30万円以下の者を除く)となり、市区町村へ提出する給与支払報告書の従前からの提出範囲と同様となります。(ご参照:表1)
<給与支払報告書の提出範囲>
令和8年中に給与等を支払ったすべての従業員等(パート・アルバイト、役員等を含む)。ただし、退職者については、退職した年中の給与支払額が30万円以下である場合は提出を省略できます。)
3.マイナポータル連携
マイナポータル連携とは、所得税確定申告などの手続において、マイナポータル経由で、給与所得の源泉徴収票や、控除証明書等のデータを一括取得し、各種申告書の該当項目へ自動入力する機能です。
令和9年1月1日以後(令和8年分以後)、eLTAXで「給与支払報告書」を提出した場合、「マイナポータル連携」の対象となり、受給者の方の利便性が向上します。(注:「マイナンバー(個人番号)」、「氏名(フリガナ)」、「住所」、「生年月日」が漏れなく正しく入力されている必要があります。)
4.受給者への源泉徴収票の交付
受給者へ交付する源泉徴収票は、従前どおり、すべての受給者に対して作成・交付を行う必要がありますのでご注意ください。
[表1:改正前後の給与所得の源泉徴収票の提出範囲]
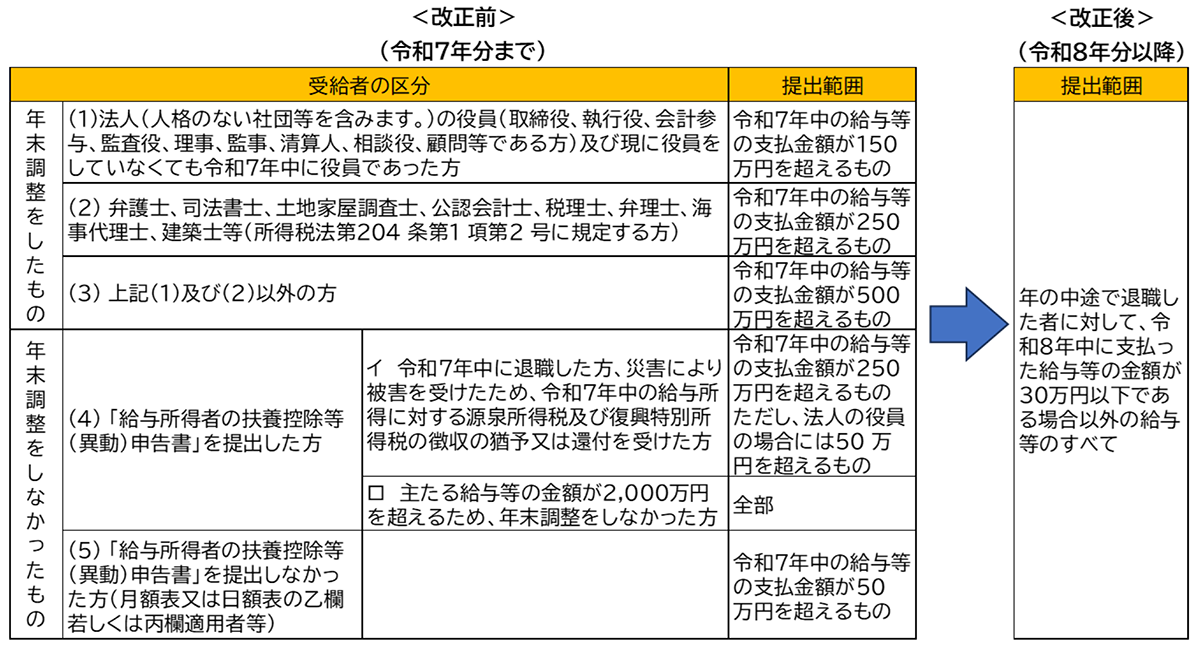
【出典:国税庁「令和7年分、令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」】
(文責:税理士法人FP総合研究所)


