【No1060】免税事業者からの仕入税額控除に係る経過措置の改定について
令和5年10月のインボイス制度導入に伴い、免税事業者からの課税仕入れについては、原則として仕入税額控除が不可となりましたが、経過措置として一定割合の控除が認められています。この経過措置が令和8年10月1日に改定され、今後は「7・5・3割控除」として段階的に引き下げられます。今回は、本制度の概要と、改定時期の前後にわたる取引における判定基準について説明します。
1. 「7・5・3割控除」について
免税事業者からの課税仕入れに関する経過措置は、取引への影響を軽減する目的で設けられたもので、現時点では仕入税額相当額の80%が控除可能な制度です。 当初、この80%控除は令和8年9月30日で終了し、以降は50%に減少する予定でした。しかし、令和8年度税制改正により適用期間と割合が見直され、今後は以下のとおり段階的に引き下げられることになりました。
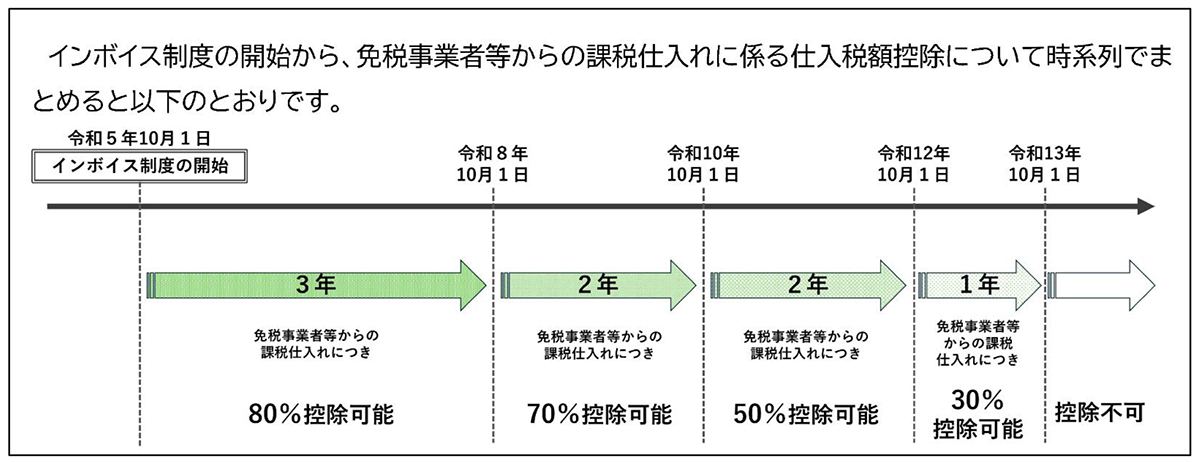
出典:国税庁「インボイス経過措置の見直し等」
この経過措置による仕入税額控除の適用にあたっては、以下の要件を満たす必要があります。
① 書類(帳簿および請求書等)の保存要件
以下の帳簿および請求書等の両方を保存しておく必要があります。
・帳簿の保存:通常の記載事項(取引先の氏名・名称、取引年月日、取引内容、支払金額)に加え、経過措置の適用を受ける旨(例:「80%控除対象」「70%控除対象」「免税事業者からの仕入れ」など)を記載して保存すること。
・請求書等の保存:免税事業者等から発行された、区分記載請求書等と同様の記載事項(発行者の氏名・名称、取引年月日、取引内容、税率ごとに区分して合計した税込金額等)が記載された請求書・納品書・領収書等を保存すること。
② 対象取引の要件
・適格請求書発行事業者(インボイス発行事業者)以外の者(免税事業者や消費者等)からの課税仕入れであること。
③ 取引金額の上限要件(※令和8年10月1日以降)
・令和8年10月1日以後に開始する課税期間からは、同一の免税事業者等からの課税仕入れの合計額(税込)が、その年または事業年度で1億円(改正前:10億円)以下であること。(年間1億円を超える部分については、経過措置の適用ができなくなります。)
2. 改定時期の前後にわたる取引の判定基準
改定時期の前後にわたる取引において、どの割合を適用するかは課税仕入れの時期によって判断します。今回の改定となる80%から70%への切り替え時期の前後にわたる取引を具体例として、取引区分ごとの控除割合は以下のとおりです。
| 取引区分 | 課税仕入れの時期 | 適用する控除割合 |
| 役務の提供 | 原則として、その約した役務の全部が完了した日 | 令和8年9月30日以前から提供を受けていても、完了日が令和8年10月1日以降となる場合は70%の割合を用いて計算します。 |
| 資産の譲受け | 原則として、その引渡しのあった日 | 令和8年9月中の引渡分については80%、令和8年10月以降の引渡分については70%の割合を用いて計算します。 |
3. 短期前払費用に関する経過措置の適用と留意点
短期前払費用とは、支払った日から1年以内に提供を受ける役務に係るものであり、支払った額に相当する金額を、継続して支払日の属する事業年度の損金(個人の場合はその年の必要経費)に算入している場合に、その取扱いが認められるものです。消費税の計算においても、短期前払費用に係る課税仕入れは、その支出した日の属する課税期間において、課税仕入れを行ったものとして取り扱われます。改定時期の前後にわたる場合の適用判定については、令和8年10月1日以降に対応する部分があったとしても、令和8年9月30日以前に支払ったものであれば、支払額全額につき80%の控除割合を適用することができます。
不動産賃貸業の事業者の中には、建物の小規模な修繕や日常清掃、駐車場管理などを個人の業者に委託しており、その取引先が免税事業者であるケースも少なくないと思われます。令和8年10月1日からの控除割合の引き下げ(80%から70%への変更)は、原則課税を適用される場合には、納付する消費税額の増加に直結する重要な変更となります。
とくに留意すべきは「短期前払費用」の扱いです。たとえば、年払いの保守料や業務委託料などを前払いしていて要件を満たしている場合、令和8年9月30日までに支払いを完了していれば、翌事業年度(個人の場合は翌年)に対応する分も含めて全額80%控除の対象となります。改定時期が目前に迫っておりますので、今のうちに支払い予定の経費や現在委託している業者のインボイス登録状況を改めてご確認いただくことをお勧めいたします。
(文責:税理士法人FP総合研究所)


