【No579】令和8年分 年末調整の準備について
令和8年度税制改正により、所得税の課税最低限が103万円から「178万円」へ大幅に引き上げられました。
急な税制改正に伴い、公表されている「令和8年分源泉徴収税額表」には今回の特例減税分が織り込まれていません。そのため毎月の給与天引き段階では減税が反映されておらず、1年分の減税差額が12月の年末調整で一括して従業員へ還付される見込みです。還付金は会社が一時的に立て替えるケースが想定されるため、12月の資金繰りには注意が必要です。
1.令和8年度税制改正のポイント
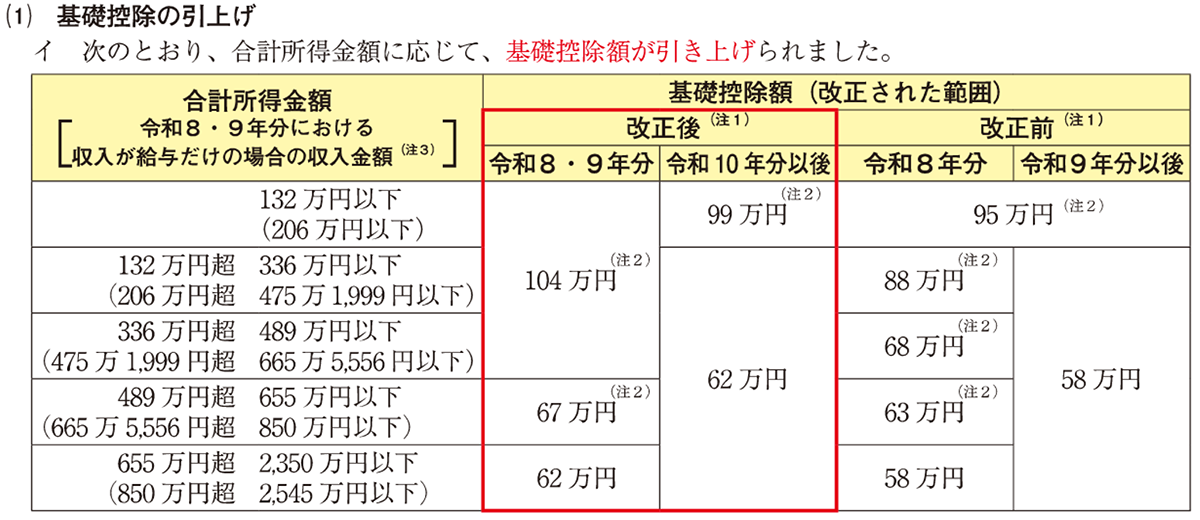
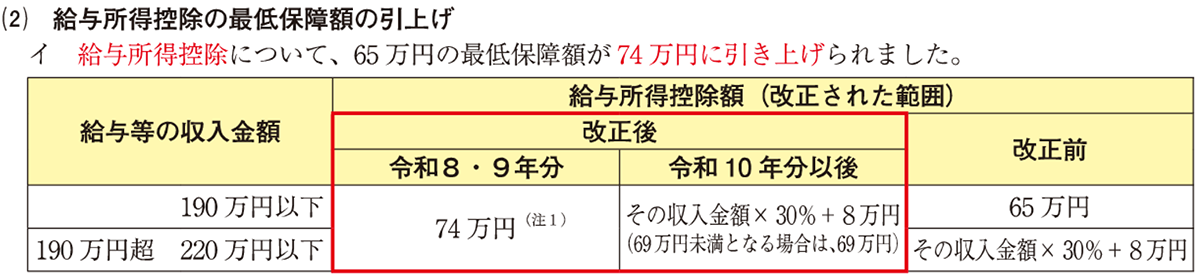
令和8年度税制改正では、人手不足に伴う働き控えの解消と手取りアップを目的に、所得税の基礎控除額と給与所得控除の最低保障額が見直されました。その結果、基礎控除は95万円→104万円、給与所得控除の最低保障額は65万円→74万円に引き上げられました。
所得税がかからない範囲は年収160万円までから年収178万円まで引き上げられました。
(出典:国税庁 令和8年分年末調整のしかた)
2.扶養親族の判定基準の引き上げに伴う「控除額の判定区分」の変更
課税最低限の引上げに連動し、各種控除の判定基準となる合計所得要件も引き上げられました。
前年と同じ感覚で申告書を処理してしまうと、控除漏れや計算ミスが生じ、年末調整のやり直しが発生するリスクがあります。
①同一生計配偶者・扶養親族の要件:合計所得金額「58万円以下」から「62万円以下」へ引上げ
②ひとり親控除の子の要件:総所得金額等「58万円以下」から「62万円以下」へ引上げ
③勤労学生控除の要件:合計所得金額「85万円以下」から「89万円以下」へ引上げ
【実務上の注意点】
給与収入を得ている配偶者・子が令和7年分と同じ額の給与収入を得ていたとしても、給与所得控除の改訂に伴い、去年と同じ控除額が適用になるとは限りません。配偶者・子の見込年収額・その合計所得金額に応じた控除額を確認する必要がありますので、基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告の記載には注意が必要ですので従業員の皆さんと記載方法について事前案内を徹底することが重要です。
3.実務への影響(還付金の急増と会社のキャッシュ・フロー)
今回の改正は令和8年分の所得税から適用されますが、給与計算ソフトや源泉徴収税額表の月次改訂は見送られ、「12月の年末調整で1年分を一括精算する」という異例の運用が採られています。
そのため、年収665万円以下の従業員は毎月多めに引かれていた税額が一気に戻ることになり、例年と比べて年末調整の還付額が大幅に膨らむと予想されます。
ここで特に警戒すべきは、会社の資金繰り(キャッシュフロー)への影響です。 年末調整の還付金は、原則として会社が手元資金から立て替えて支払った後、納付する源泉所得税と相殺する仕組みです。全社的な還付総額が当月の預り源泉税を上回った場合、会社が自己資金から現金を一時的に持ち出す「還付超過」が発生します。特に12月は冬期賞与の支払時期とも重なるため、早期に還付総額を試算し、十分な手元流動性を確保しておく必要があります。
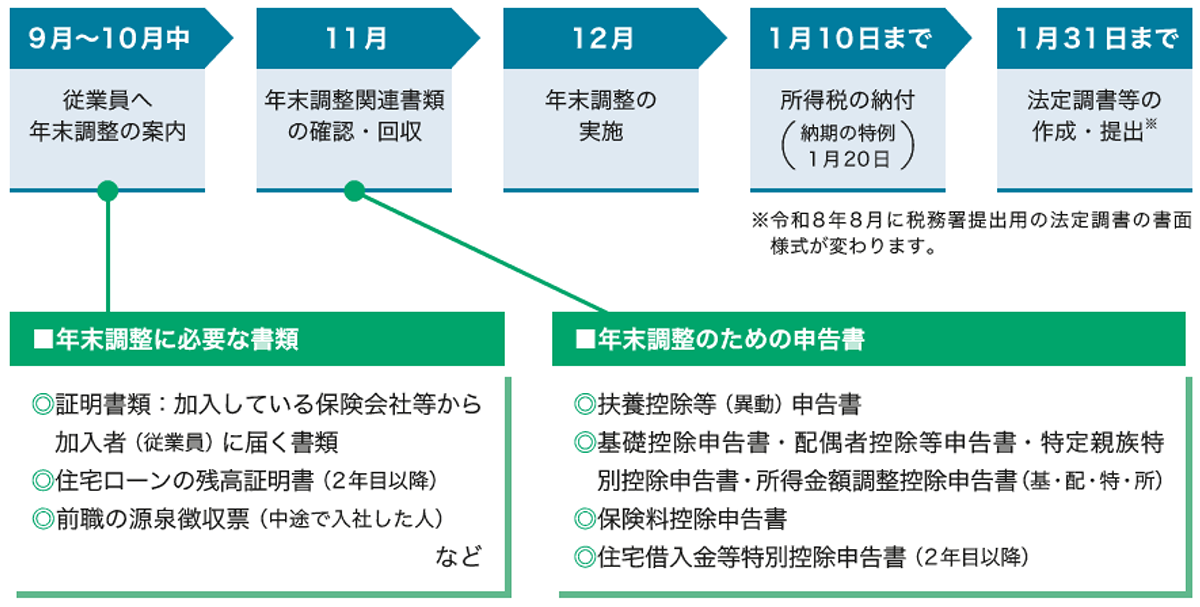
4.年末調整スケジュール例
(出典:事務所通信 令和8年度改正所得税法特集号)
(文責:税理士法人FP総合研究所)


